English

美伊暫停攻擊帶動油價重挫 中東風險降溫後市場轉看聯準會與AI財報

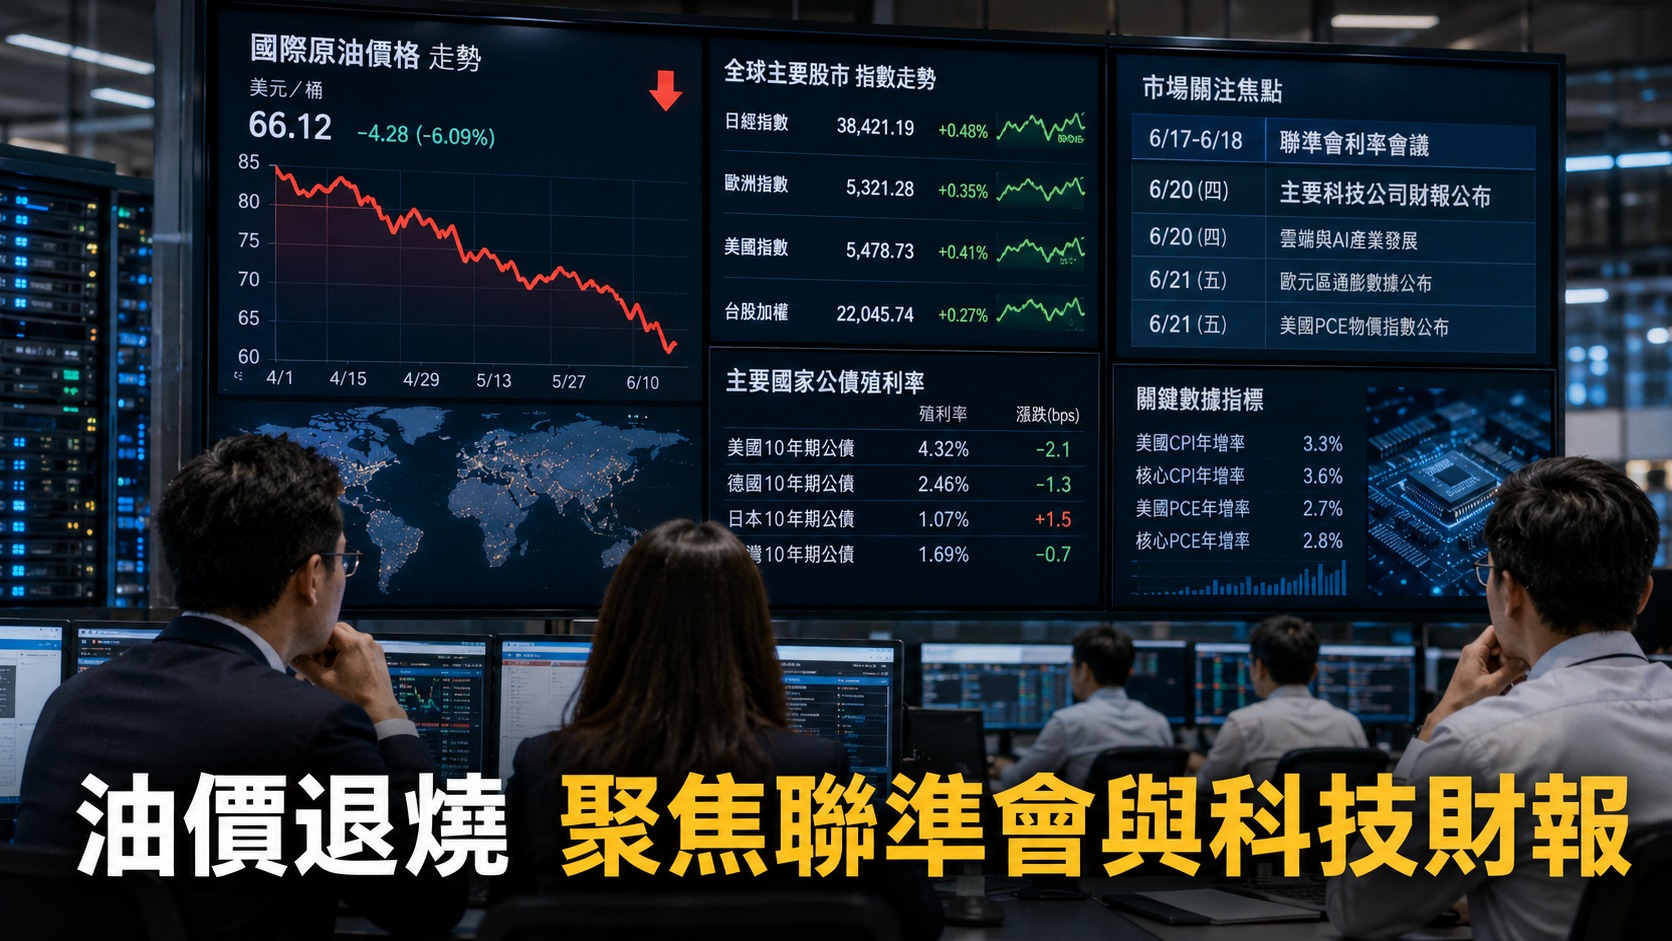
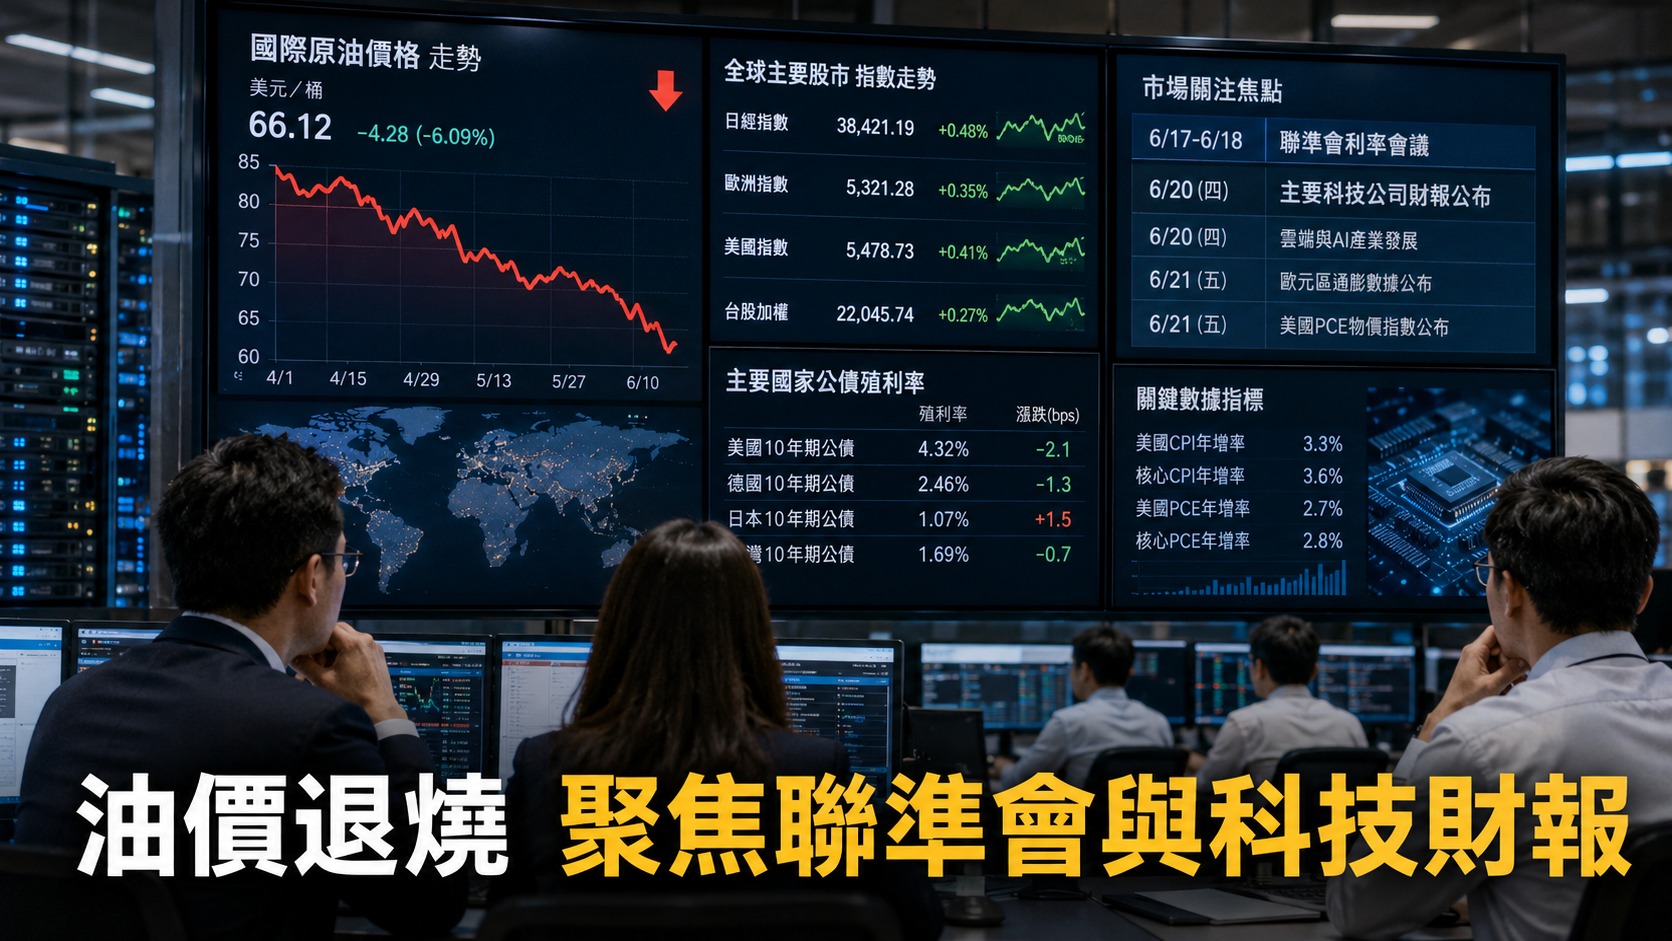
圖/中東衝突暫時降溫,國際油價快速回落,市場重新評估能源供應與通膨風險。(圖/AI生成)
美伊暫停攻擊帶動國際油價在中東風險降溫下急挫逾5%,全球金融市場的注意力也迅速轉向美國聯準會利率決策與科技巨頭財報。油價下跌雖暫時減輕市場對能源供應與通膨升溫的擔憂,但地緣政治、貨幣政策及AI投資效益,仍是本週牽動市場走勢的三大變數。
美國與伊朗之間的軍事行動出現暫停安排。伊朗表示,只要美國停止攻擊,伊朗也將暫停相關行動,市場對荷莫茲海峽原油運輸進一步受阻的擔憂因此降溫。
受此影響,布蘭特原油盤中一度下跌6.3%,來到每桶90.70美元;美國西德州中級原油則下跌5.7%,來到每桶84.12美元。歐洲STOXX 600指數盤中上漲近0.5%,標普500指數期貨上升0.9%,那斯達克指數期貨漲幅達1.5%,反映市場風險偏好短線回升。
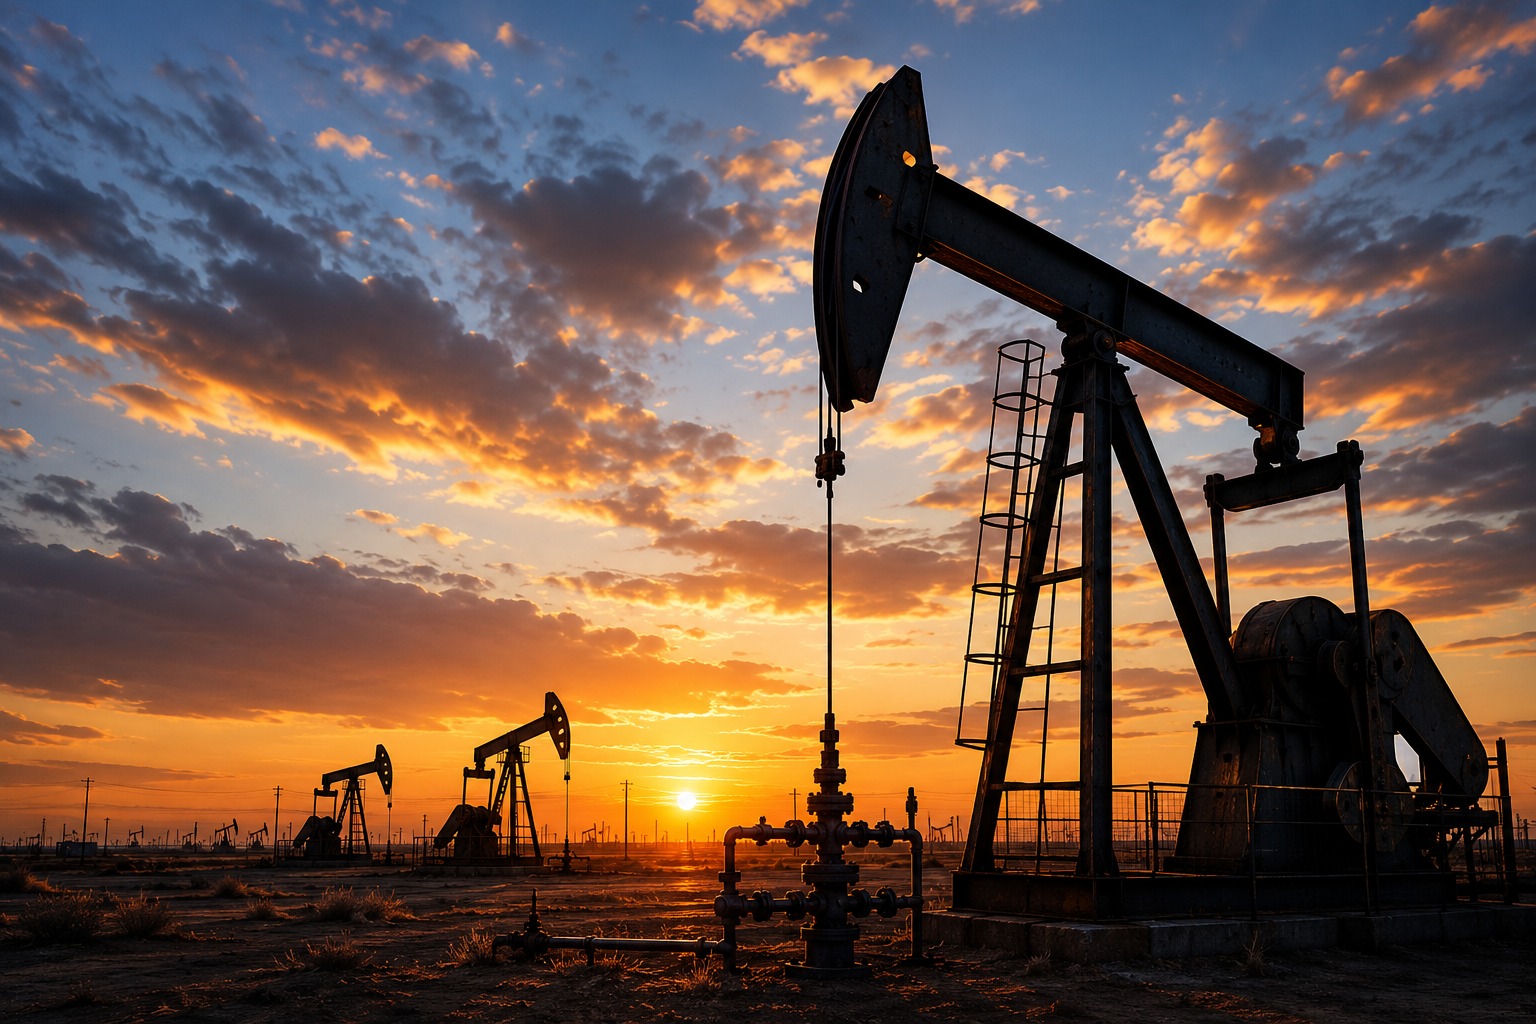
圖/國際油價走勢受到中東局勢、原油供應及全球需求預期影響,圖為陸上抽油設備示意。
不過,這波變化較接近軍事行動暫時停頓,尚不能視為美伊已達成正式和平協議。葉門胡塞武裝仍傳出攻擊沙烏地阿拉伯石油設施,紅海航運與中東能源供應風險並未完全解除。
國際油價下降,短線有助於降低市場對能源通膨的擔憂,也讓先前因避險需求上升的資金重新評估股票、債券與美元部位。然而,油價回落並不代表能源供應已恢復正常。Reuters分析指出,中東原油運輸仍受到荷莫茲海峽及曼德海峽航運限制影響,市場目前的定價,可能部分反映交易者相信供應鏈能透過替代航線、庫存及其他出口管道調整,而不只是單純押注和平即將到來。因此,油價後續能否維持相對低檔,仍須觀察美伊是否持續克制軍事行動、主要航道能否正常通行,以及區域內其他武裝勢力是否擴大攻擊。
油價降溫後,本週最重要的政策事件,是美國聯邦公開市場委員會於7月28日至29日舉行的利率會議。聯準會預定於美東時間7月29日下午2時公布決策,主席Kevin Warsh則於下午2時30分召開記者會。
市場目前並未完全排除升息可能。Reuters報導指出,市場價格一度反映約三分之一的本次升息機率;多家券商仍預期聯準會將維持利率不變,但也有愈來愈多機構將這次決策形容為難以判斷的「接近五五波」。
投資人除了關注利率是否調整,也將檢視Warsh如何說明油價、通膨與後續政策方向。若聯準會釋出偏向緊縮的訊號,美元與美國公債殖利率可能再次走高,並提高科技股及其他高估值資產的折現壓力;若政策立場比市場預期溫和,則可能延續風險性資產的短線反彈。
聯準會會議結束後,美國經濟分析局預定於7月30日公布第二季GDP初值,以及6月個人所得與支出報告。後者包含聯準會密切關注的個人消費支出物價指數,也就是PCE物價指數。若數據顯示經濟活動仍具韌性、通膨壓力居高不下,市場可能提高後續升息機率;反之,若成長或物價明顯降溫,政策緊縮預期可能隨之下降。
除聯準會決策外,本週也是美國科技企業財報季的重要時點。Microsoft與Meta均預定於7月29日美股收盤後公布最新財報;Amazon與Apple則安排在7月30日發布季度業績。
Reuters報導指出,本週約有三分之一的標普500指數成分企業公布財報,市場預估整體獲利年增率可能達26.5%。不過,在人工智慧資本支出快速擴張後,投資人關注的焦點已不只是企業營收是否成長,也包括資料中心、晶片與雲端基礎建設支出,能否轉化為足以支撐估值的獲利與現金流。
Microsoft與Amazon的雲端服務、Meta的數位廣告與AI應用,以及Apple的產品銷售和人工智慧策略,都可能影響市場對科技產業後續成長速度的判斷。
若科技巨頭持續提高AI基礎建設預算,半導體、伺服器、網路設備及資料中心供應鏈可能獲得需求支撐;若資本支出快速增加,但營收與利潤未能同步成長,市場也可能重新評估AI概念股的估值。
對台灣市場而言,國際油價回落可能有助於降低進口能源成本及輸入型通膨壓力,航空、運輸與部分高耗能產業的成本疑慮也可能暫時減輕。不過,個別企業實際受惠程度,仍取決於採購合約、匯率、庫存及產品售價,不能只依單日油價變化判斷。
短期牽動台股電子權值股的因素,可能仍是美國科技巨頭對AI基礎建設的資本支出規畫。若企業持續擴大雲端運算、資料中心與AI伺服器投資,市場可能正面解讀台灣半導體、伺服器、散熱、PCB及高速傳輸供應鏈的接單展望。
但上述影響屬於市場分析,不代表所有AI供應鏈企業都會同步受惠。實際營運表現仍須以個別公司的訂單、財測、毛利率、法說會內容及正式公告為準。
目前可以確認的是,美伊軍事行動暫停已降低部分地緣政治風險溢價,並帶動國際油價及債券殖利率回落;尚未確定的是,雙方能否維持克制、中東主要能源航道是否恢復穩定,以及油價是否再次因突發事件反彈。
後續市場可持續觀察三項指標:
第一,美國聯準會是否調整利率,以及Kevin Warsh對通膨與能源價格的最新評估。
第二,美國第二季GDP與PCE物價數據,是否改變市場對後續升息路徑的判斷。
第三,科技巨頭能否證明AI投資已開始產生足以支撐高估值的實際財務回報。
油價大跌暫時移除了近期最明顯的外部壓力,但這並不等同於全球股市已取得新的長期上漲動能。下一階段資金是否持續回流股票及科技產業,仍將由貨幣政策、經濟數據與企業獲利共同決定。
來源:中華超傳媒/財經新聞
News
 Oct 28, 2026
北美華人會計師協會訪台灣證交所 聚焦外商上市與臺美跨境投資契機
財經中心/證交報導 葉俊麟率20人代表團交流臺灣資本市場及創新板制度 證交所盼結合北美專業網絡,吸引海...
 Oct 22, 2026
TISA第二階段擬推租稅優惠!每年最高2.4萬元可扣所得 退休提領免稅規劃曝光
財經中心/中央報導 行政院長卓榮泰要求金管會、財政部研擬新制,規劃年度提撥額度可自綜合所得總額扣除,...
 Oct 21, 2026
蕭美琴出席PCB國際展覽會 政府強化能源與AI產業布局
財經新聞/產業報導 第27屆台灣電路板產業國際展覽會開幕,聚焦節能AI與高階製造,政府將透過基礎建設及中...