中文 (台灣)

房產贈與、移轉後別忘重新申請!李雷傑代書提醒:地價稅自用優惠逾期恐差到5倍

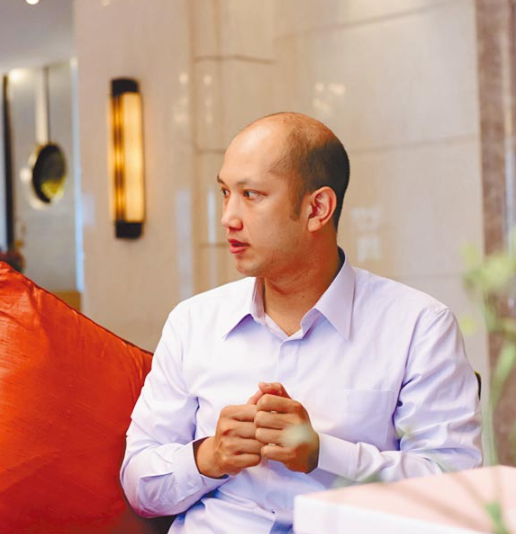
(長安地政士事務所所長 李雷傑)
房屋辦理買賣、贈與或信託登記,除了完成產權移轉程序,相關稅務優惠是否仍然適用,也是不少屋主容易忽略的環節。長安地政士事務所所長李雷傑提醒,自用住宅用地地價稅優惠並非申請一次就能永久適用,當土地所有權或使用情形發生變動時,應重新確認相關資格與申請規定,以免原有優惠受到影響。
地價稅優惠有申請期限 每年8月31日是重要時間點
自用住宅用地若符合相關條件並完成申請,可適用較低的地價稅稅率,有助於降低土地持有成本。不過,優惠並非只要實際居住就會自動生效,申請期限及資格條件同樣重要。
李雷傑提醒,民眾應留意每年8月31日的申請期限。若未在規定期限內提出申請,即使土地實際供自用住宅使用,也可能無法適用當年度優惠稅率。
依一般稅制規定,符合條件並經核准的自用住宅用地,地價稅可適用千分之二的優惠稅率;一般用地則依適用級距課徵,最高稅率可達千分之五十五。兩者稅率差距明顯,民眾應及早確認土地用途、適用資格及申請狀態,避免因錯過期限而增加稅務支出。
贈與、買賣、信託登記後 原有優惠不宜直接視為延續
不少屋主認為,過去既然已經申請並獲准自用住宅用地優惠,日後即使辦理房屋贈與、土地所有權移轉或信託登記,也能繼續沿用原本的稅率。
李雷傑指出,產權變動可能影響優惠適用資格,是否需要重新提出申請,仍須依個案的所有權狀態、土地使用情形及相關規定判斷,不能單憑過去曾經核准,就認定變更後仍可適用。
對於正在規劃家庭財產移轉、房屋贈與或信託安排的民眾而言,產權登記只是整體流程的一部分。若未同步檢視稅務優惠的適用情形,後續可能增加原本可以避免的支出。事前確認土地所有權、實際用途與申請條件,有助於讓財產移轉及稅務規劃更加周全。
房屋稅、地價稅是不同稅目 自住優惠應分開確認
除了地價稅,房屋稅的自住住家用稅率也是屋主應留意的項目。李雷傑說明,房屋稅與地價稅屬於不同稅目,各自有適用條件及申請規定,土地已獲准適用自用住宅用地優惠,不代表房屋稅就會同步適用自住住家用稅率。
至於房屋稅的後續確認程序,仍須視個案情況及主管機關規定辦理。若房屋稅率沒有變動,部分情況下可能不需要再次進行現場勘查;若稅率發生變動,則應確認房屋是否符合自住住家用的相關條件,並依規定辦理申請或確認程序。
因此,當房屋所有權變更、居住情形調整或房屋用途改變時,民眾應分別檢視地價稅與房屋稅的適用資格,不宜將兩種稅目的優惠規定混為一談。
產權規劃同步檢查稅務 有疑問可先向專業單位諮詢
房地產移轉涉及的不只是登記程序,也包括後續稅務負擔與優惠資格。從買賣、贈與到信託規劃,屋主在辦理相關程序前後,都應確認是否需要重新申請優惠、相關文件是否備齊,以及實際使用情形是否符合規定。
李雷傑提醒,若對自用住宅用地資格、地價稅優惠申請期限或房屋稅自住條件有疑問,可事先向地方稅捐稽徵機關或專業地政士諮詢,釐清個案適用規定。
提前掌握申請時程、確認產權變動後的適用條件,才能降低因疏忽而失去租稅優惠的風險,讓房產管理與家庭財務安排更加完善。
作者簡介|李雷傑
李雷傑為長安地政士事務所所長,持有地政士證照,專精於各類不同型態的地政業務,致力於提供專業的地產法律服務,協助民眾處理不動產相關事務。
來源:中華超傳媒/房產新聞