中文 (台灣)

國人出售境外不動產予二親等內親屬 財政部提醒須保存支付價款證明辦理贈與稅申報

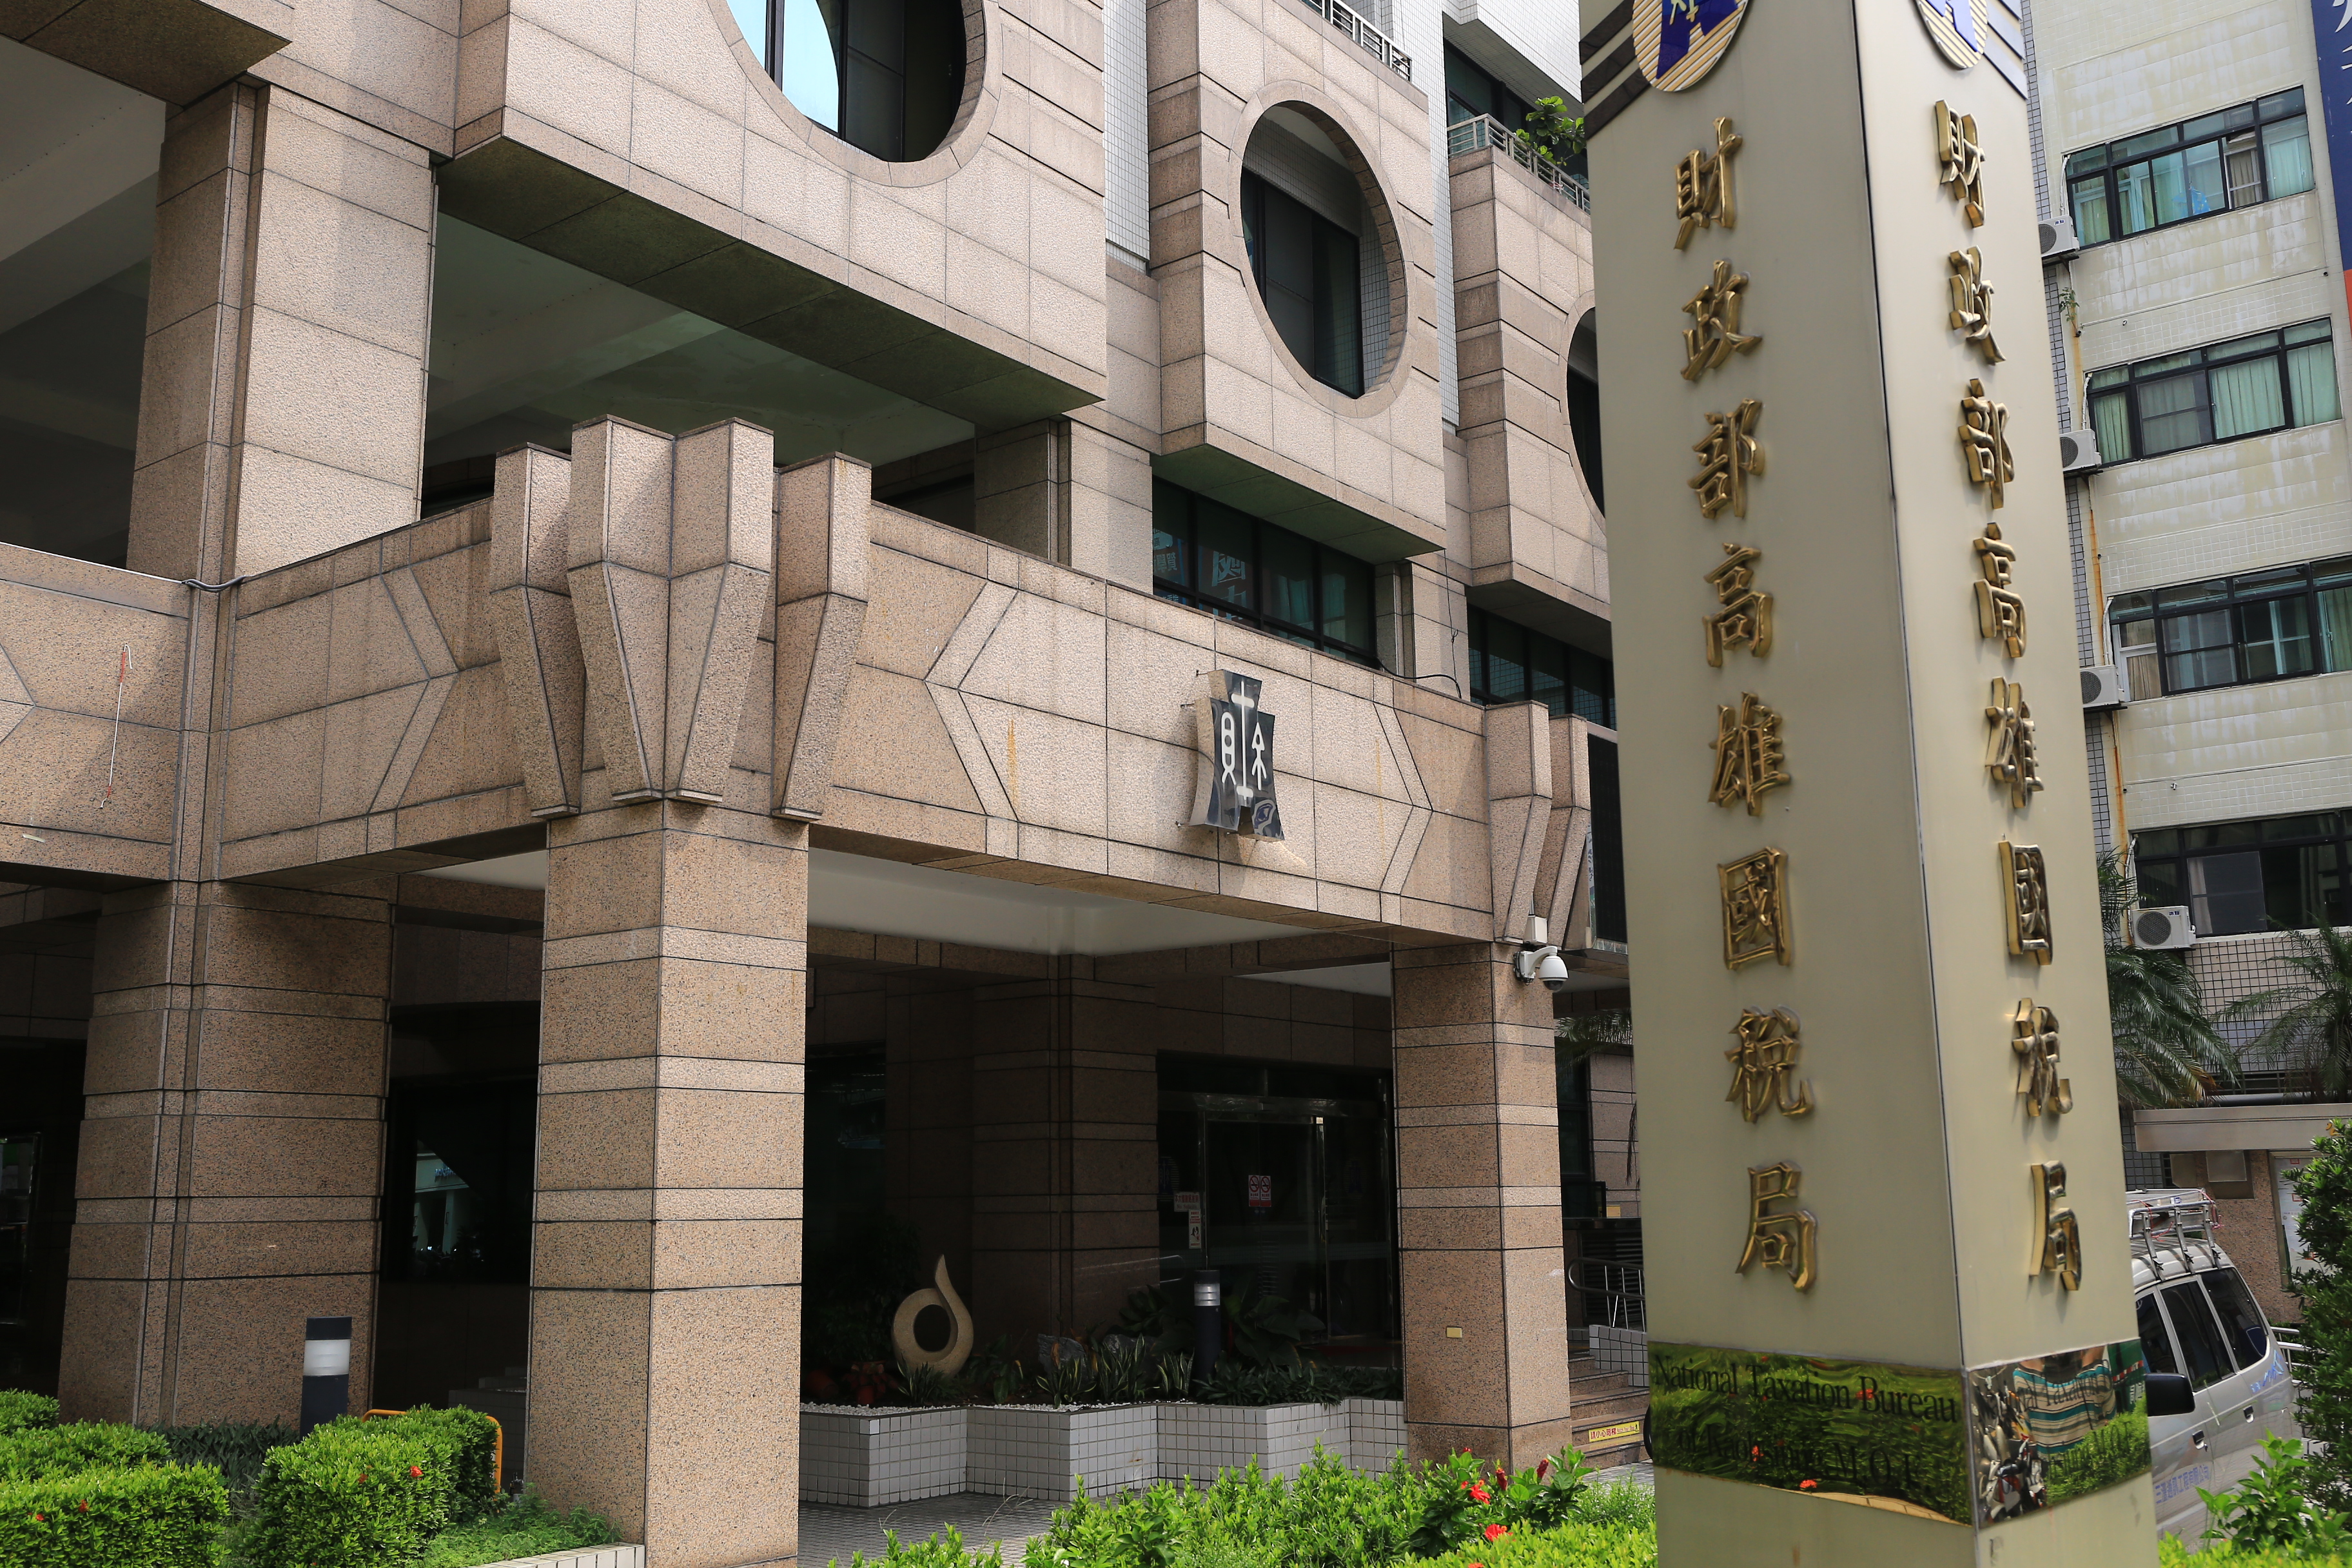
(圖/ 財政部高雄國稅局)
財政部高雄國稅局表示,國人若出售境外不動產予二親等以內親屬,即使該不動產未在中華民國境內,亦無需至地政事務所辦理所有權移轉登記,但出賣人仍應依規填寫贈與稅申報書,向所轄稽徵機關辦理申報,並提供買賣雙方收取價款及買受人資金來源的確實證明。倘經稽徵機關認定買賣屬實,即免以贈與論,無須課徵贈與稅。
國稅局進一步說明,依《遺產及贈與稅法》第3條規定,經常居住中華民國境內的國民,對其境內或境外財產為贈與者,應依法課徵贈與稅;依同法第5條第6款規定,二親等以內親屬間財產買賣,除能提出已支付價款之確實證明,且該支付價款非由出賣人貸與或提供擔保向他人借得,否則應視同贈與課徵贈與稅。因此,國稅局對二親等以內親屬間的境內或境外財產買賣,均會審核收付資金是否屬實。
(圖/ Unsplash)
國稅局舉例說明,甲君為經常居住我國境內的國民,於111年度將境外不動產移轉予女兒,未申報贈與稅。經國稅局參考租稅協定夥伴國提供的稅務資料,函請甲君限期申報贈與稅或提出說明。雖甲君提供買賣契約書及當地不動產鑑價證明,主張以「買賣」方式移轉,惟未能提出女兒已支付價款之確實證明。依《遺產及贈與稅法》第5條第6款規定,應視同贈與課徵贈與稅。最終核定該贈與房產價值為新臺幣17,790,000元,應納贈與稅額1,535,000元〔(17,790,000元-免稅額2,440,000元)×10%〕。
國稅局特別提醒,國人若出售境外不動產予二親等以內親屬,務必依《遺產及贈與稅法》規定辦理申報,並檢附買賣契約書及收付價款確實證明文件,以供稽徵機關審認。如有相關稅務疑問,民眾可撥打免費服務電話 0800-000-321,或至國稅局網站(https://www.ntbk.gov.tw)利用國稅智慧客服「國稅小幫手」線上查詢。
中華超傳媒
(文/ 黃俊憲)
來源:中華超傳媒/房產新聞
新聞
 10月 27, 2026
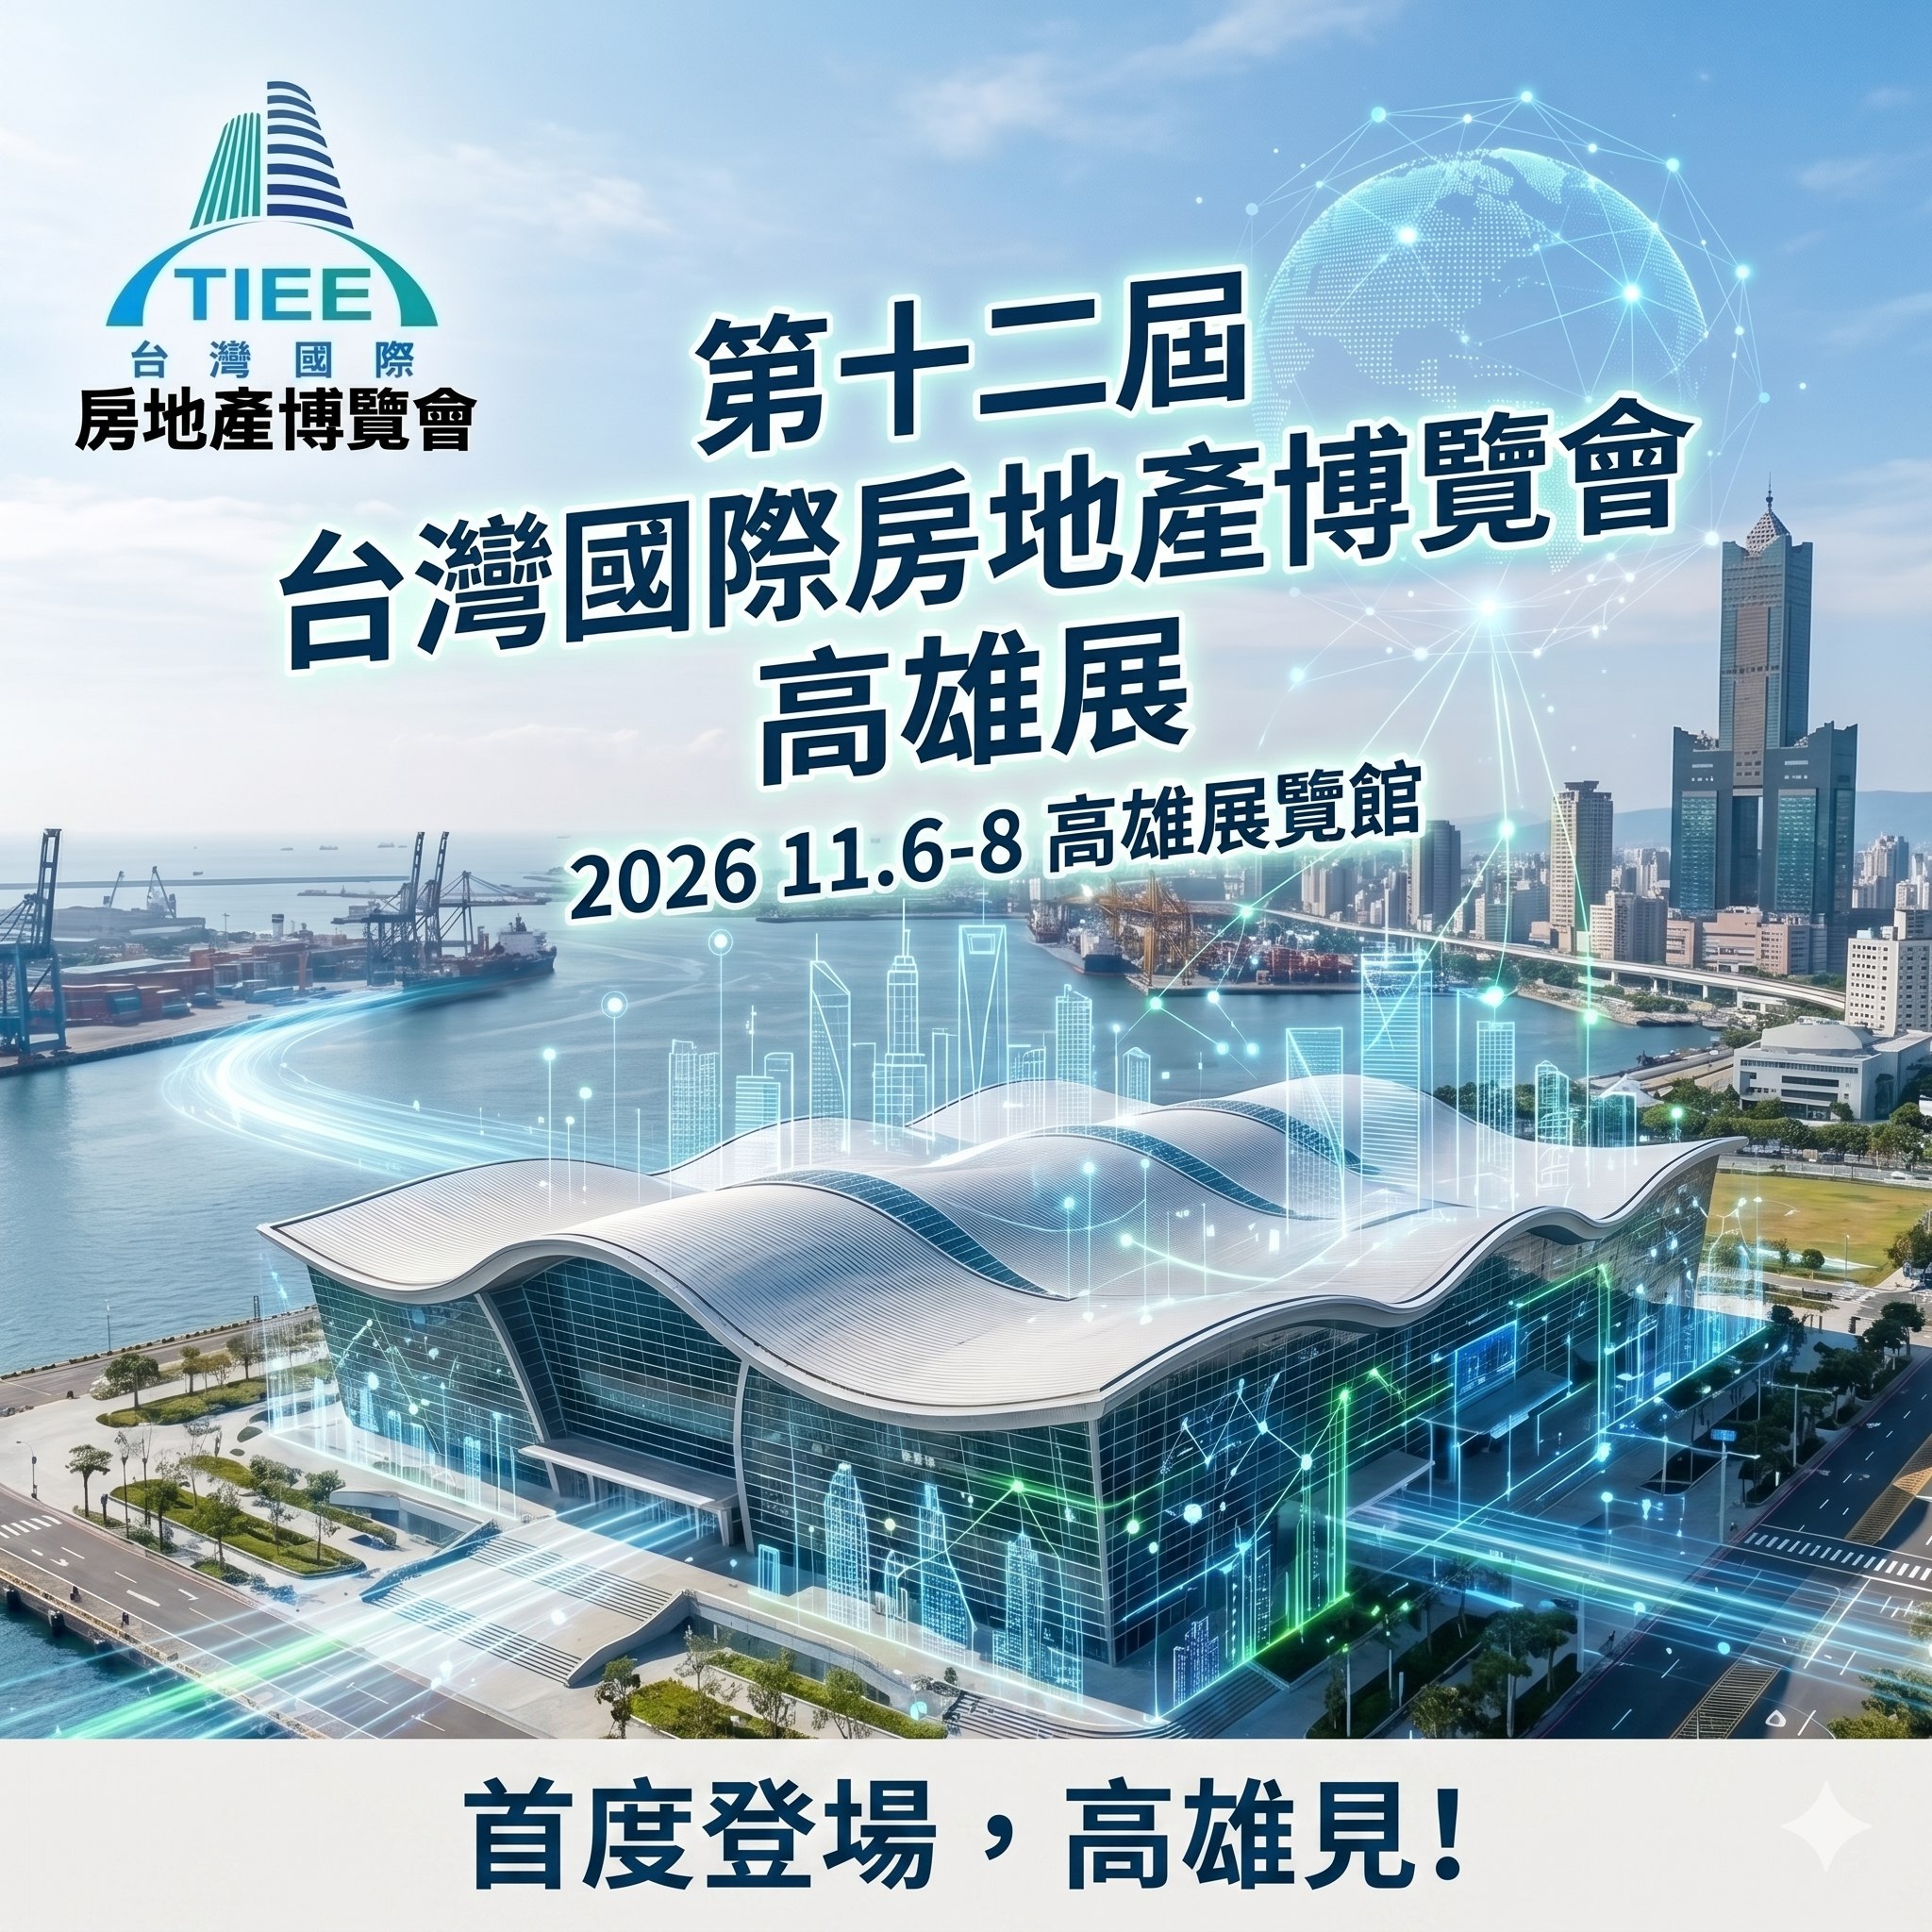
2026台灣國際房地產博覽會首度南下 攜手「今周刊」房地產與金融跨界結合
產業中心/綜合報導 自2015年創辦以來,「台灣國際房地產博覽會」(TIEE)歷經逾十年的淬鍊,已成為台灣境內
 10月 22, 2026
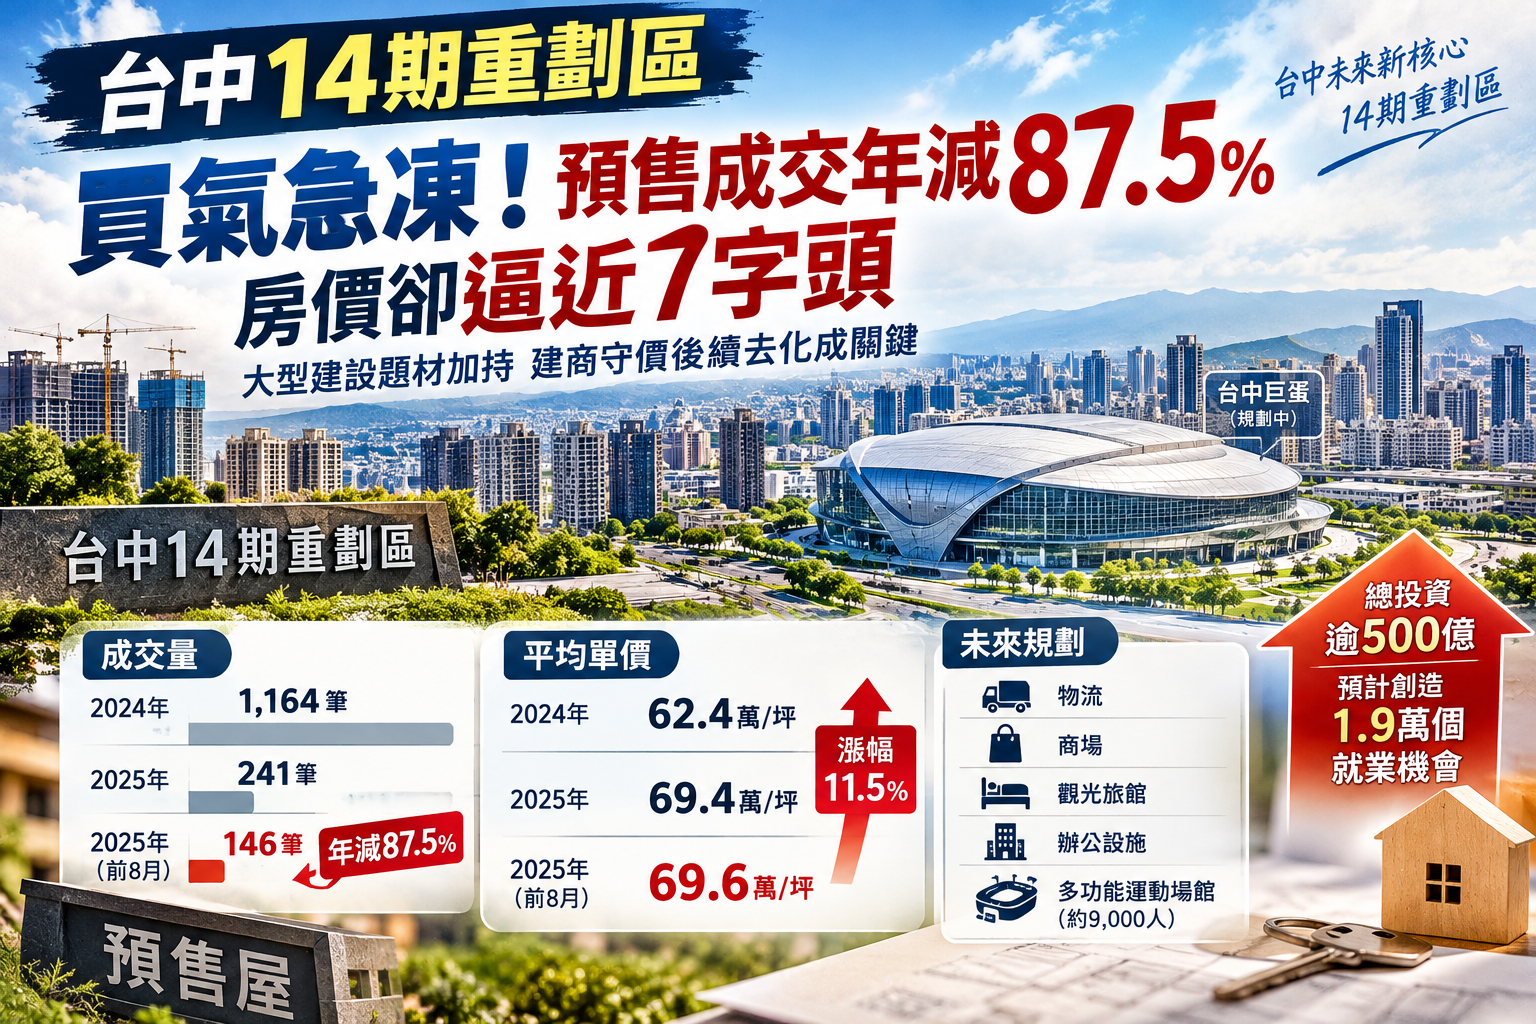
台中14期重劃區買氣急凍!預售成交量暴跌87.5% 房價卻逼近7字頭
房產新聞 / 綜合報導 今年前8月預售屋僅成交146筆,較2024年同期大幅縮水,平均單價卻升至每坪69.6萬元;...
 10月 20, 2026
深耕大台北室內裝修近30年 從新店出發分享老屋翻修實例
房產中心/綜合報導 室內設計裝修已有三十年的實務經驗 住宅裝修工作室延續第一線經驗 房屋裝修不只有風格與...